Rottamazione tributi locali: il nuovo calendario per aderire
Rottamazione per i tributi locali: Modello per i comuni e calendario per l’adesione secondo quando…
Quadro Generale e Presupposti dell’Imposta
L’IMU (Imposta Municipale Propria) si applica sul possesso di fabbricati, aree fabbricabili e terreni agricoli.
L’imposta è dovuta da chi detiene un diritto reale sull’immobile:
Proprietario dell’immobile.
Titolare di diritto reale di usufrutto, uso, abitazione, enfiteusi o superficie.
Genitore assegnatario della casa familiare a seguito di provvedimento del giudice.
Concessionario di aree demaniali.
Locatario per gli immobili concessi in locazione finanziaria (leasing), anche se in corso di costruzione.
L’abitazione principale è esclusa dal pagamento dell’IMU, a patto che non rientri nelle categorie catastali di lusso: A/1 (abitazioni di tipo signorile), A/8 (ville) e A/9 (castelli o palazzi di eminenti pregi artistici o storici).
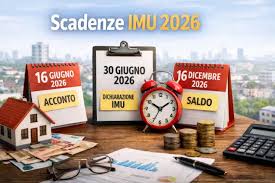
Il pagamento dell’IMU può essere effettuato in un’unica soluzione oppure suddiviso in due rate.
Da segnalare l’obbligatorietà del prospetto ministeriale per la pubblicazione delle aliquote: i Comuni devono caricare la delibera sul sito del Dipartimento delle Finanze entro il 14 ottobre 2026, pena l’applicazione delle aliquote base.
| Scadenza | Adempimento | Aliquote da Applicare |
| 16 Giugno 2026 | Acconto (o Rata Unica) | Si calcola sulla base delle aliquote deliberate per l’anno precedente (2025). |
| 16 Dicembre 2026 | Saldo | Si calcola a conguaglio sulla base delle aliquote deliberate dal Comune per il 2026. |
| 30 Giugno 2026 | Dichiarazione IMU | Obbligatoria solo per i casi particolari in cui sono sorte variazioni non rilevabili d’ufficio. |
Per l’anno 2026, beneficiano dell’esenzione totale dall’IMU le seguenti categorie di immobili e terreni:
Abitazione principale non di lusso (categorie da A/2 a A/7) e relative pertinenze (massimo una per categoria C/2, C/6 e C/7).
Immobili assimilati all’abitazione principale (es. alloggi sociali, immobili di cooperative edilizie a proprietà indivisa adibite ad abitazione principale dei soci).
Immobili occupati abusivamente, previa regolare denuncia all’Autorità giudiziaria e comunicazione trasmessa al Comune.
Terreni agricoli posseduti e condotti da Coltivatori Diretti o Imprenditori Agricoli Professionali (IAP).
Terreni agricoli specifici: situati in isole minori, in aree montane o di collina delimitate, o a immutabile destinazione agro-silvo-pastorale (proprietà collettiva).
Immobili degli enti non commerciali (ENC), a condizione che siano destinati esclusivamente allo svolgimento di attività non commerciali (richiede Dichiarazione IMU ENC).
Immobili a uso culturale o religioso: musei, biblioteche, luoghi destinati esclusivamente all’esercizio del culto e relative pertinenze.
Fabbricati del gruppo E (categorie da E/1 a E/9, immobili a destinazione particolare).
Proprietà della Santa Sede e dell’Accademia dei Lincei.
Il legislatore prevede riduzioni della base imponibile o dell’imposta nei seguenti casi specifici:
Comodato d’uso gratuito (Riduzione 50% della base imponibile): Per abitazioni (escluse A/1, A/8, A/9) concesse a parenti in linea retta di 1° grado (genitori/figli). Il contratto deve essere registrato, il comodante deve possedere un solo immobile abitativo in Italia (oltre alla propria prima casa) e deve risiedere nello stesso Comune.
Immobili storici o inagibili (Riduzione 50% della base imponibile): Applicabile ai fabbricati di interesse storico/artistico e agli immobili dichiarati inagibili/inabitabili e di fatto inutilizzati.
Affitto a canone concordato (Riduzione del 25% dell’imposta): Agevolazione strutturale per gli immobili locati ai sensi della Legge 431/98.
Pensionati residenti all’estero (Riduzione 50% dell’imposta): Valida per un solo immobile (non locato o dato in comodato) posseduto da pensionati residenti in uno Stato estero di assicurazione diverso dall’Italia, con pensione maturata in regime di convenzione internazionale.
A seguito della riforma del sistema sanzionatorio (D.Lgs. n. 87/2024), la sanzione ordinaria per omesso o tardivo versamento è stata ridotta dal 30% al 25%.
In caso di ritardo nei versamenti IMU, è possibile sanare la propria posizione applicando il ravvedimento operoso con le seguenti sanzioni ridotte, a cui vanno aggiunti gli interessi legali giornalieri:
Entro 14 giorni dalla scadenza: Sanzione dello 0,083% giornaliero (1/10 di 1/25 della sanzione ridotta).
Dal 15° al 30° giorno: Sanzione fissa all’1,25% (1/10 della sanzione del 12,50% per ritardi brevi).
Dal 31° al 90° giorno: Sanzione fissa all’1,39% (1/9 della sanzione minima del 12,50%).
Oltre i 90 giorni ed entro il termine di presentazione della dichiarazione (o entro un anno): Sanzione al 3,125% (1/8 della sanzione minima del 25%).
Oltre il termine di presentazione della dichiarazione (ed entro il secondo anno): Sanzione al 3,572% (1/7 della sanzione minima del 25%).
In presenza di notifica dello schema di atto (art. 6-bis, c. 3, L. 212/2000, senza verbale di constatazione o istanza di adesione): Sanzione al 4,17% (1/6 della sanzione minima).
Il panorama dell’IMU per l’anno 2026 è caratterizzato da importanti interventi di semplificazione e flessibilità:
In attuazione del Decreto MEF del 6 novembre 2025, è stato introdotto un sistema uniforme e strutturato. Le numerose combinazioni di aliquote degli anni passati sono state ridotte a un numero limitato di categorie standard predefinite, semplificando la scelta per i Comuni e la consultazione per i contribuenti.
La Legge di Bilancio 2026 e il citato DM MEF del 6 novembre 2025 hanno potenziato i poteri dei Comuni in caso di emergenze territoriali o criticità strutturali:
Calamità naturali: I Sindaci hanno ora la facoltà di ridurre ulteriormente o azzerare completamente l’IMU (anziché fermarsi al classico sconto del 50%) sugli immobili resi inagibili da eventi catastrofici o calamità naturali.
Inagibilità ordinaria estesa: Lo sconto sulla base imponibile può essere esteso dai Comuni anche a fabbricati resi inagibili per motivi edilizi o strutturali indipendenti da calamità, quali:
Crolli strutturali dovuti a cedimenti del terreno o difetti costruttivi.
Danni estesi provocati da incendi.
Gravi problemi di staticità o condizioni igienico-sanitarie pericolose.
Danni da eventi atmosferici localizzati (non classificati come calamità).
Nota Operativa: Per usufruire di questi ampliamenti o azzeramenti l’agevolazione deve essere espressamente deliberata dal Comune nel proprio prospetto aliquote entro il 14 ottobre. Il contribuente deve inoltre presentare idonea documentazione tecnica (perizia di un tecnico abilitato o certificazione degli uffici comunali).

Via Adriano Zarini, 264
59100 Prato PO
Da Lun. a Gio. 09:00 - 13:00 / 14:00 - 18:00
Ven. 09:00 - 13:00