Rottamazione tributi locali: il nuovo calendario per aderire
Rottamazione per i tributi locali: Modello per i comuni e calendario per l’adesione secondo quando…
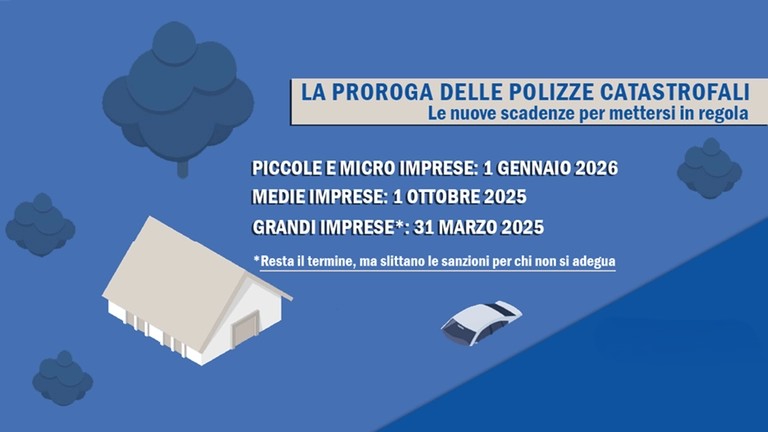
Polizza contro i rischi catastrofali delle imprese: conferma per il perimetro di applicazione nella Legge n 78/2025
L’articolo 1-bis, comma 2 del collegato fiscale specificava che l’oggetto della copertura assicurativa prevista dalle polizze, stipulate obbligatoriamente dalle imprese con sede legale oppure con stabile organizzazione in Italia, per i danni causati da eventi quali i sismi, le alluvioni, le frane, le inondazioni e le esondazioni, è riferito ai beni (terreni e fabbricati, impianti e macchinari, nonché attrezzature industriali e commerciali) iscritti nello Stato patrimoniale a qualsiasi titolo impiegati per l’attività di impresa, con esclusione di quelli già assistiti da analoga copertura assicurativa, anche se stipulati da soggetti diversi dall’imprenditore che li impiega.
Veniva evidenziato che secondo la disciplina dettata dall’articolo 1, commi 101-111, della legge di bilancio per il 2024, l’inadempimento dell’obbligo di assicurazione viene considerato nell’assegnazione di contributi, sovvenzioni o agevolazioni di carattere finanziario a valere su risorse pubbliche. La polizza deve prevedere un eventuale scoperto o franchigia non superiore al 15 per cento del danno e l’applicazione di premi proporzionali al rischio. Tali valori possono essere aggiornati con decreto del Ministro dell’economia e delle finanze e del Ministro delle imprese e del made in Italy, con il quale possono essere altresì stabilite ulteriori modalità attuative e operative degli schemi di assicurazione.
La Legge n 78/2025 ha previsto che per i beni oggetto di assicurazione mediante polizza catastrofale resta valida l’interpretazione per cui il rimando ai beni dell’attivo di bilancio serve al solo scopo di individuare i medesimi.
Il riferimento agli schemi di bilancio serve solo, appunto, alla corretta individuazione degli asset interessati dall’obbligo assicurativo.
Anche una Faq del Mimit aveva chiarito che il riferimento agli schemi di bilancio del Codice civile deve essere inteso come un rinvio ai beni ivi elencati, ai fini della loro identificazione, motivo per cui l’imprenditore deve assicurare quei beni impiegati nell’esercizio dell’impresa anche se sugli stessi l’impresa non ha il diritto di proprietà.
Con la legge di conversione del Dl n 39/25 è stabilito inoltre che qualora l’imprenditore assicuri beni di proprietà di terzi impiegati nella propria attività di impesa e non già assistiti da analoga copertura assicurativa, deve comunicare al proprietario dei beni l’avvenuta stipulazione della polizza in quanto l’indennizzo spettante è corrisposto al proprietario del bene.
Quest’ultimo è tenuto a utilizzare le somme per il ripristino dei beni danneggiati o periti o della loro funzionalità.

Via Adriano Zarini, 264
59100 Prato PO
Da Lun. a Gio. 09:00 - 13:00 / 14:00 - 18:00
Ven. 09:00 - 13:00